Кредити без проблем: як позичальникам захистити свої права
Кредити є дуже корисним фінансовим інструментом, але їх необачне використання може призвести до багатьох проблем. Надмірне боргове навантаження, високі відсотки, прострочення платежів і конфлікти з кредиторами здатні серйозно ускладнити життя. Тому спеціалісти форуму Антиколектор Україна надали кілька практичних рекомендацій, які допоможуть уникнути цього.
На що звернути увагу
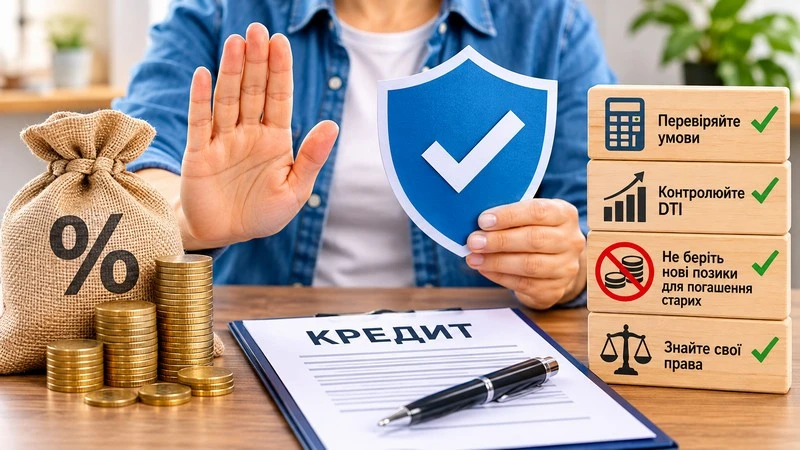
Перед оформленням позики кредитор повинен надати Паспорт споживчого кредиту. Це документ, у якому зазначаються основні умови кредитування, витрати та зобов'язання сторін. Його потрібно уважно вивчити ще до підписання договору, адже саме тут можна виявити невигідні умови.
Позичальнику варто перевірити:
- Реальну річну процентну ставку. Вона враховує загальні витрати за кредитом і допомагає оцінити його справжню вартість.
- Загальну суму повернення. Важливо розуміти, скільки доведеться заплатити за весь період користування коштами.
- Комісії та додаткові платежі. Перевірте, чи немає обов'язкових витрат на обслуговування позики або супутні послуги.
- Графік погашення. Зверніть увагу на дати та розміри платежів, а також умови дострокового повернення коштів.
Не погоджуйтеся на усні обіцянки менеджера, якщо вони відрізняються від письмових умов. У разі суперечностей орієнтуйтеся на договір і вимагайте офіційних роз'яснень.
Як зрозуміти, чи не забагато у вас кредитів
Показник DTI демонструє співвідношення щомісячних платежів за всіма кредитами до доходу позичальника. Він допомагає оцінити, наскільки комфортно сімейний бюджет витримує боргове навантаження.
Для розрахунку потрібно скласти всі щомісячні платежі за кредитами, поділити їх на місячний дохід і помножити на 100%. Наприклад, при доході 30 000 грн і кредитних платежах 9 000 грн DTI становитиме 30%.
Орієнтиром для особистого фінансового планування може бути рівень до 30-35%. Якщо показник наближається до 40-50%, варто переглянути витрати та відмовитися від нових позик. Це не законодавча норма, а практичний орієнтир: допустиме навантаження залежить від доходів і повсякденних витрат.
Як не потрапити у боргову яму
Особливо обережно потрібно користуватися послугами МФО. Небезпечна ситуація виникає, коли людина бере нову мікропозику, щоб погасити попередню. Потім доводиться оформлювати ще один кредит, і поступово борги перетворюються на замкнене коло.
Якщо виникли труднощі з виплатами, не варто ховатися від кредитора. Краще звернутися до нього з проханням про реструктуризацію боргу, зміну графіка платежів або інший прийнятний варіант врегулювання заборгованості. Важливо отримати всі домовленості в письмовій формі.
Що робити, якщо борг передали колекторам або МФО звернулася до суду
Передача боргу колекторській компанії не означає, що позичальник втрачає свої права. Навіть за наявності прострочення кредитор і колектори повинні діяти в межах закону. Заборонені погрози, шантаж, психологічний тиск, розголошення інформації про борг стороннім особам і переслідування близьких.
Якщо з вами зв'язуються колектори, дотримуйтеся такого алгоритму:
- Попросіть представника назвати себе, компанію, кредитора та правову підставу стягнення.
- Вимагайте документи, які підтверджують право компанії працювати з вашим боргом, а також детальний розрахунок заборгованості.
- Перевірте, чи внесена компанія до Реєстру колекторських компаній НБУ, якщо вона здійснює колекторську діяльність на користь іншого кредитора.
- Фіксуйте неправомірні дзвінки, повідомлення та погрози. За порушення прав позичальника можна подати скаргу до НБУ.
Якщо МФО подала до суду, не ігноруйте отримані документи. Спочатку з'ясуйте, що саме надійшло: судовий наказ чи позовна заява. На скасування судового наказу за загальним правилом є 15 днів із моменту отримання його копії. Якщо кредитор подав позов, потрібно підготувати письмовий відзив у строк, визначений судом.
У будь-якому випадку перевірте договір, розрахунок заборгованості, нараховані відсотки та штрафи. Не визнавайте автоматично всю суму, яку вимагає кредитор: кожна складова боргу має мати законне та документальне обґрунтування. За потреби зверніться до юриста або системи безоплатної правничої допомоги.

| Комментарии (0) |